
2026年7月,商务部等9部门联合印发《关于加快零售业创新发展的意见》,明确提出“推广'人工智能+',拓展智能导购、低空配送、无人售货等场景”-。几乎同时,商务部等8部门印发的《关于加快“人工智能+消费”发展的实施意见》,提出5方面17条举措,支持无人值守商店快速发展-。
这是无人售货首次在国家级政策文件中被明确列为“人工智能+”的重点拓展场景。
政策信号的密集释放,让本就处于高速增长通道的无人零售行业再次成为市场关注的焦点。据行业数据显示,2026年全球自动售货机市场规模已突破2200亿美元-;中国无人零售市场预计突破2000亿元人民币,年复合增长率高达35%-。
但市场的另一面是:行业正在经历一场深刻的供给侧洗牌。技术门槛的提高和运营端对设备品质要求的提升,正在加速淘汰缺乏自主研发能力和规模化制造能力的设备厂商。
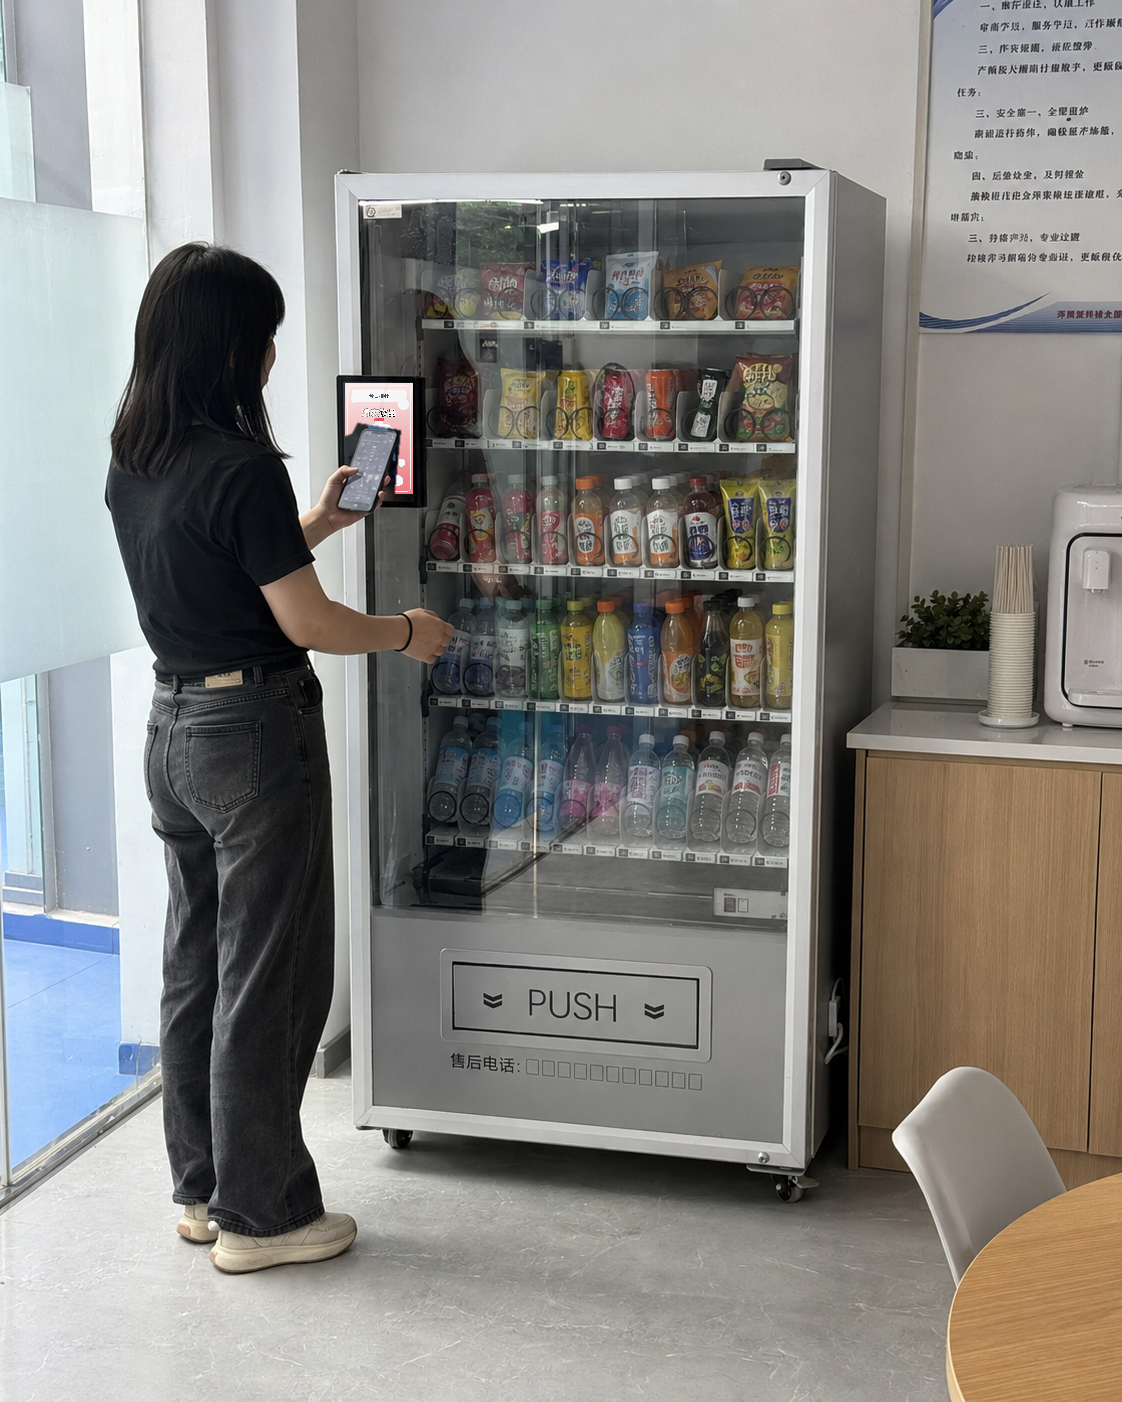
无人零售行业正行至关键拐点-。传统依靠“铺设备、抢点位”的粗放模式遭遇效率瓶颈-。
过去几年,行业竞争的核心是规模——谁铺的点位多,谁就领先。但2026年之后,竞争的重心正在转向效率——谁的设备更智能、谁的运营成本更低、谁的技术迭代更快。
这一转变直接传导到了设备端。
传统的弹簧机依然有市场,但技术门槛在快速拉高。 早期的自动售货机本质上是一台“机械出货装置”——投币、按键、弹簧转一圈、商品掉下来。整个流程中没有数据产生,没有用户画像,没有库存管理,运营效率极其有限。
而2026年的智能零售设备,已经是一套完整的“端-边-云”协同系统:端侧AI视觉识别+重力感应双系统融合,识别准确率达98%以上-;边侧嵌入式工控主板内置NPU算力,支持在设备本地完成推理运算;云端SaaS后台管理系统支持多设备远程管理、实时库存监控、远程调价调温。超过65%的存量设备正被AI动态智能柜取代-。
行业已从单一功能设备向“智能终端+服务入口”转型-。不具备AI识别能力的传统设备正在被加速淘汰。
2026年7月,商务部等9部门的《意见》从促进公平竞争、加强价格治理、推进监管统一等方面提出具体要求-。
其中两个表述尤为关键:
其一,“推广'人工智能+',拓展智能导购、低空配送、无人售货等场景。” 无人售货首次在国家级政策文件中被明确列为“人工智能+”的重点拓展场景-。这意味着政策资源——包括用地保障、融资支持、减税降负、优化审批等——将向这一领域倾斜。
其二,“支持零售经营主体数字化改造,打通线上线下渠道、商品、服务和数据。”-自动售货机作为线下零售数字化的天然载体,是这一政策最直接的受益者。
与此同时,商务部等8部门的《实施意见》明确提出,在营业现场无人工服务情况下,通过数智化赋能自助完成商品销售和服务的无人值守商店将快速发展-。
政策驱动的逻辑很清晰:当“无人售货”从市场自发行为升级为国家战略方向,行业的天花板将被系统性抬高。而政策红利的传导路径通常是“政策→运营商扩产→设备采购增加→上游制造端受益”。
政策之外,市场端的信号同样值得关注。
2026年,无人零售运营端密集登陆资本市场。顺丰孵化的丰宜科技6月向港交所递表,冲击“AI无人零售第一股”-。丰宜科技的零售柜使用内置计算机视觉,实时捕捉客户拿取商品的局部视频片段,并利用云端识别技术自动识别所选商品,创造了无缝的“扫码开门、关门自动结算”体验-。
友宝在线则宣布从“无人零售场景运营商”向“零售行业基建服务者”转型,全面加码技术研发与生态开放-。
运营端的资本化进程,直接拉动了上游设备制造端的景气度。据行业数据,2026年中国自动售货机市场需求量预计将达到61.18万台,同比增长超过25%;2020至2025年中国自动售货机市场规模年均复合增长率达16.2%,预计2026至2030年仍将保持14%至18%的增速-。
但值得注意的是,设备需求的增长并非均匀分布。具备AI识别能力、云端管理能力和稳定品质的设备正在成为市场主流,而传统低端设备的需求正在萎缩。
行业数据显示,2026年智能货柜市场规模有望达286亿元,2022至2026年复合增长率超50%-。同时,未来3年智能货柜将取代近一半的传统售货机。AI视觉智能货柜成为最大风口,2025年出货量同比激增240%-。
市场扩容的同时,供给侧正在经历一轮深度洗牌。
一方面,技术门槛在快速提高。 从传统弹簧机到AI视觉识别开门柜,从现金支付到扫码/刷脸/NFC全支付,从单机运营到SaaS云端统一管理——不具备自主研发能力的设备厂商正在被淘汰。
另一方面,运营端对设备品质的要求在提升。 设备成本是运营盈利的核心变量。在运营端利润率普遍承压的背景下,谁能以更低成本获得更高品质的设备,谁就掌握了定价权。
这意味着设备制造端的竞争,正在从“能不能造”转向“能不能造得好、造得便宜、造得智能”。
面对行业变局,部分头部设备制造商正在通过几个维度的布局建立护城河,以智购科技为例:
全链条制造能力。 从钣金加工、发泡成型到制冷系统装配实现全链条生产的企业,在成本控制和品质保障上具有显著优势。以业内某头部企业为例,其总部位于陕西,在河北邢台建有大型生产基地,年产能达百万台级别,核心部件自产率超过60%。
全系列产品矩阵。 单一产品线难以覆盖多元化的市场需求。从弹簧机到AI视觉开门柜,从格子柜到雪糕柜、鲜花柜、劳保机,产品线越完整,抗周期能力越强。目前业内部分企业的产品已覆盖3大技术路线、超过20个细分机型,容量从120L到1130L全尺寸段覆盖。
自主研发能力。 SaaS后台管理系统正在成为设备制造商的“第二产品”。具备自主研发能力、能提供完整后台管理系统的设备厂商,正在建立更深的技术壁垒。部分企业已实现购机即享完整SaaS运营平台、系统终身免费升级、设备联网无流量费用。
全球市场布局。 在国内市场竞争日趋激烈的背景下,海外市场为设备制造商提供了第二条增长曲线。部分国内设备制造商的产品已出口至全球100多个国家和地区-。从出口目的地看,美国、俄罗斯、马来西亚、菲律宾、加拿大等为主要市场-。
2026年的无人零售行业,正在告别“铺设备、抢点位”的粗放时代,进入“技术驱动、效率为王”的精耕阶段。
国际咨询机构弗若斯特沙利文预测,到2030年,中国智慧零售市场规模有望达到645亿元-。中国自动售货机市场规模预计2030年有望突破1500亿元-。在千亿赛道加速扩容的背景下,设备制造端的竞争逻辑已经改变。
单纯卖硬件的模式正在被“硬件+软件+服务”的一体化方案取代。 设备是躯壳,制造能力与技术能力才是底座。拥有自有生产基地、自主研发能力和全球市场覆盖的设备制造商,或将成为行业增长的最大受益者。
本文基于行业公开信息与市场数据整理,仅供参考。
