
2026年的自动售货机行业,正站在一个关键的转折点上。
一边是市场规模的持续扩容。中商产业研究院预测,2026年中国无人零售市场规模将达536.26亿元;中国智能零售柜保有量将达140.55万台,市场规模预计增至322亿元。全球智能售货机市场估值在2026年预计达到180亿至280亿美元之间,并以12%至16%的年复合增长率持续增长。
另一边,行业却陷入“高毛利低净利”的怪圈——运营商毛利率普遍在48%以上,头部玩家毛利率甚至高达55.8%,但扣除点位成本、设备折旧和管理费用后,净利润所剩无几。
与此同时,政策监管持续收紧、AI技术加速渗透、出海浪潮全面开启——多重力量正在重塑这个行业的竞争格局。设备制造端,正在从“幕后”走向“台前”。
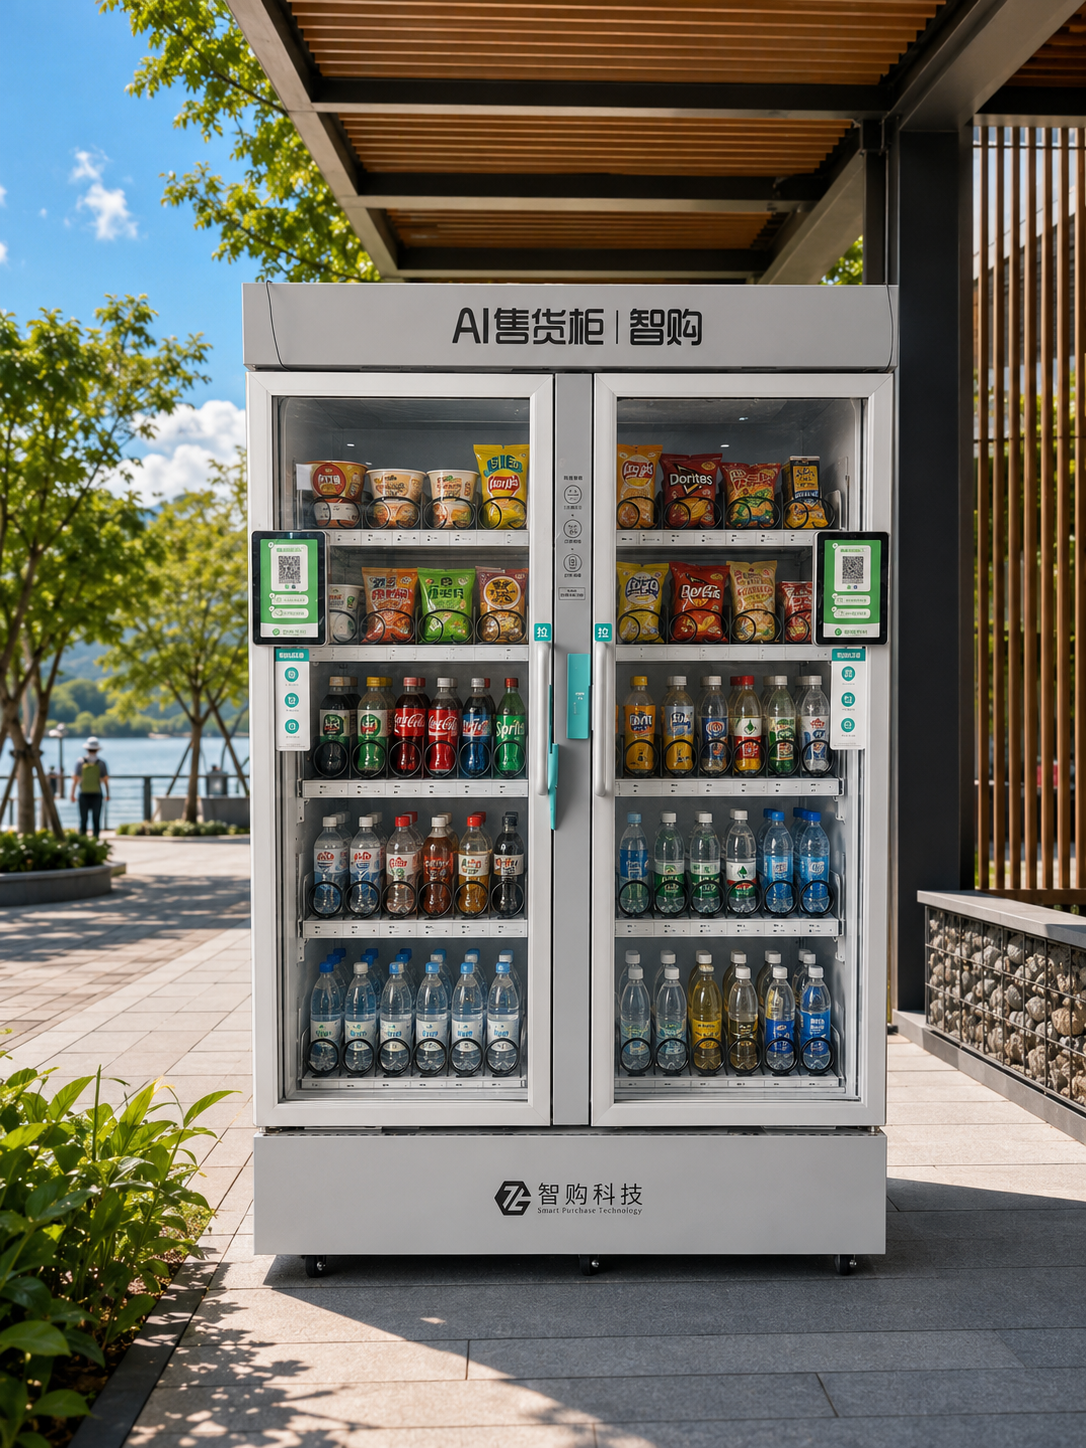
2026年的自动售货机行业,有一个让人困惑的现象——毛利率高得出奇,运营商却不赚钱。
据行业主流媒体《自动售货机产业资讯》报道,早在八年前,国内大多数自动售货机运营商平均毛利率已达到35%-45%,较大规模运营商毛利率已达到48%。头部玩家2025年整体毛利率高达55.8%,远高于传统零售行业15%-20%的平均水平。
高毛利的来源是“特渠采购”的让利空间。自动售货机作为封闭场景特渠,采购价格远低于传统流通渠道,部分饮料产品甚至还能拿到高额返点。但毛利高不代表净利高。行业头部玩家收入中点位运营及开发开支占比接近30%,部分高流量点位的点位费甚至超过40%,运营商沦为给场地方“打工”的角色。
当点位成本持续攀升、特渠红利逐渐见顶时,行业竞争的逻辑正在发生根本性转变——不再是“谁铺的点位多谁赢”,而是“谁的设备效率高、运营成本低、技术迭代快谁赢”。
2026年,自动售货机行业的政策环境正在发生深刻变化。
鼓励类产业定位明确。 2025年版《产业结构调整指导目录》已将“智能零售终端”明确列入鼓励类项目。2026年7月,商务部等9部门联合印发《关于加快零售业创新发展的意见》,明确提出推广“人工智能+”,拓展智能导购、低空配送、无人售货等场景。目标到2030年,基本形成布局合理、供给优质、业态多元、智慧便捷、竞争有序的现代零售体系。
地方监管细则陆续落地。 2026年,福建漳州出台自动售货机食品安全监管细则,从准入管理、动态监测、责任落实三个方面全面强化监管。广东中山出台AI机器人餐厅、无人售卖食品经营新业态监管指引,划定高风险食品禁售红线。安徽天长市召开自助售货机经营单位法律法规培训暨集体约谈会议。成都市将自动售货设备温度、湿度控制和过期食品清理纳入日常监督检查计划。杭州萧山区推动智能快餐机“持证上岗”,常态化开展事中事后监管。
监管趋严的另一面,是合规门槛的提升。不具备合规生产能力和品质保障的“小作坊”正在加速出清——市场环境在净化,对具备全链条制造能力和合规生产资质的头部设备制造商而言,是明确的利好信号。
2026年,自动售货机行业正加速向智能化、绿色化、平台化演进。AI视觉识别、物联网管理、智能后台正在从“卖点”变成“标配”。
AI视觉识别技术快速普及。 头部玩家率先将多模态识别技术应用于线下零售,通过内置计算机视觉实时捕捉客户拿取商品的视频片段,实现“扫码开门、关门自动结算”的无缝体验。行业头部企业的识别准确率已超过99%,整柜重力识别系统可实现最快3秒结算。
智能后台管理成为运营标配。 具备远程管理能力的设备,可以大幅减少人工巡检频次。运营商通过手机就能实时查看库存、销售数据和设备状态,远程调价、远程诊断、远程升级。这种数字化管理能力,正在成为衡量设备制造商竞争力的核心指标。数据显示,2026年1至5月,限额以上无人值守商店零售额同比增长超过20%,远高于同期便利店6.8%的增速。在24小时营业的便利店中,已有65.7%的门店采用云值守模式。
硬件升级推动设备替换周期。 传统弹簧机正在被AI视觉开门柜加速取代。数据显示,切换至智能零售柜后,整体货损率从行业此前普遍的高双位数水平降至约1%。购物时长从传统设备的30秒以上缩短至10秒以内,用户体验的提升直接带动了复购率和客单价。
2026年,自动售货机出海正在成为新的增长曲线。
全球自动售货机运营商市场规模预计2026年将达到587.5亿美元,年增长率达10.3%。2026年4月,第十三届亚洲自助售货及智慧零售博览会在广州开幕,海外预登记买家已覆盖80个国家和地区,数量较往届大幅增长。国际采购热情持续升温。
从展品趋势看,自助售货行业正加速向智能化、绿色化、平台化演进,企业围绕智能交互、绿色节能、多元支付、物联生态四大方向集中发力。对设备制造商而言,具备国际认证体系(如ISO9001、CE、FCC)和全球交付能力的企业,在出海浪潮中具有先发优势。
当运营端在点位竞争中内卷、政策监管持续收紧、AI技术加速渗透、出海浪潮全面开启时,一个被低估的环节正在成为行业真正的“卖水人”——设备制造端。
行业里真正具备自有工厂、能从钣金加工做到整机组装的制造商,屈指可数。大部分品牌是贴牌或组装,没有自己的生产线。当市场进入“拼效率”阶段,不具备自主研发能力和规模化制造能力的厂商正在加速出清。
智购科技(西安智购智能科技有限公司)深耕自动售货机领域多年,是国家高新技术企业,在河北邢台建有10万平方米自有生产基地,年产能达百万台级别,核心部件自产率超过60%。从钣金加工、喷涂、发泡成型到制冷系统装配、整机组装,实现全链条自主把控。
在技术能力上,智购科技AI视觉开门柜采用AI视觉+重力感应双重识别方案,识别准确率不低于99.7%。自研SaaS后台管理系统支持远程改价、实时库存监控、故障自检报警等78项功能,系统终身免费升级,设备联网无流量费用、0算力费、0平台费。
在服务端,智购科技售后网络覆盖国内外600多个城市、30000多个网点,整机一年质保、终身维护、24-48小时上门响应。提供包卸车、包入户服务,从选型到售后全链路闭环。
在产品端,产品线覆盖弹簧机、AI视觉开门柜、格子柜、雪糕柜、鲜花柜、劳保机、景区设备等全场景,已出口至全球100多个国家和地区,通过ISO9001、欧盟CE、美国FCC等数十项国际认证,由PICC承保。
设备起售价方面,弹簧机2999元起,开门柜1999元起。
2026年的自动售货机行业,正在经历从“野蛮生长”到“规范发展”的深刻转型。市场规模持续扩容、政策监管持续完善、AI技术加速渗透、出海浪潮全面开启——多重力量交汇,行业进入“换挡期”。
在这场变革中,运营端在卷点位、卷效率,但真正决定行业长期发展的,是设备制造端的整合和升级。当运营端在高点位费下挣扎求生、政策合规门槛持续提升、AI技术成为行业标配时,那些拥有自有工厂、自主研发能力和全球市场覆盖的自动售货机制造企业——如智购科技这类集研发、生产、销售于一体的国家高新技术企业——正在成为行业升级的关键支撑。
设备是躯壳,制造能力才是底座。在千亿赛道加速扩容的背景下,制造端的价值正在被重新定义。
本文基于行业公开信息与市场数据整理,仅供参考。
本回答由 AI 生成,内容仅供参考,请仔细甄别
