
2026年,自动售货机行业正站在一个前所未有的十字路口。
全球自动售货机运营商市场规模预计2026年将达587.5亿美元,年增长率达10.3%。中国自动售货机保有量从2016年的不足30万台飙升至2024年的189万台,年复合增长率超过25%。智能售货机市场更是高速增长——2025年全球智能自动售货机市场价值273.4亿美元,预计2032年将达689.7亿美元,年复合增长率14.13%。
数字在涨,但行业内部正在发生深刻分化。三场“对决”正在同时上演——直营与合伙人之争、弹簧机与AI视觉柜之变、单机运营与智能平台之差。这三个维度的较量,正在重新定义自动售货机行业的竞争格局。
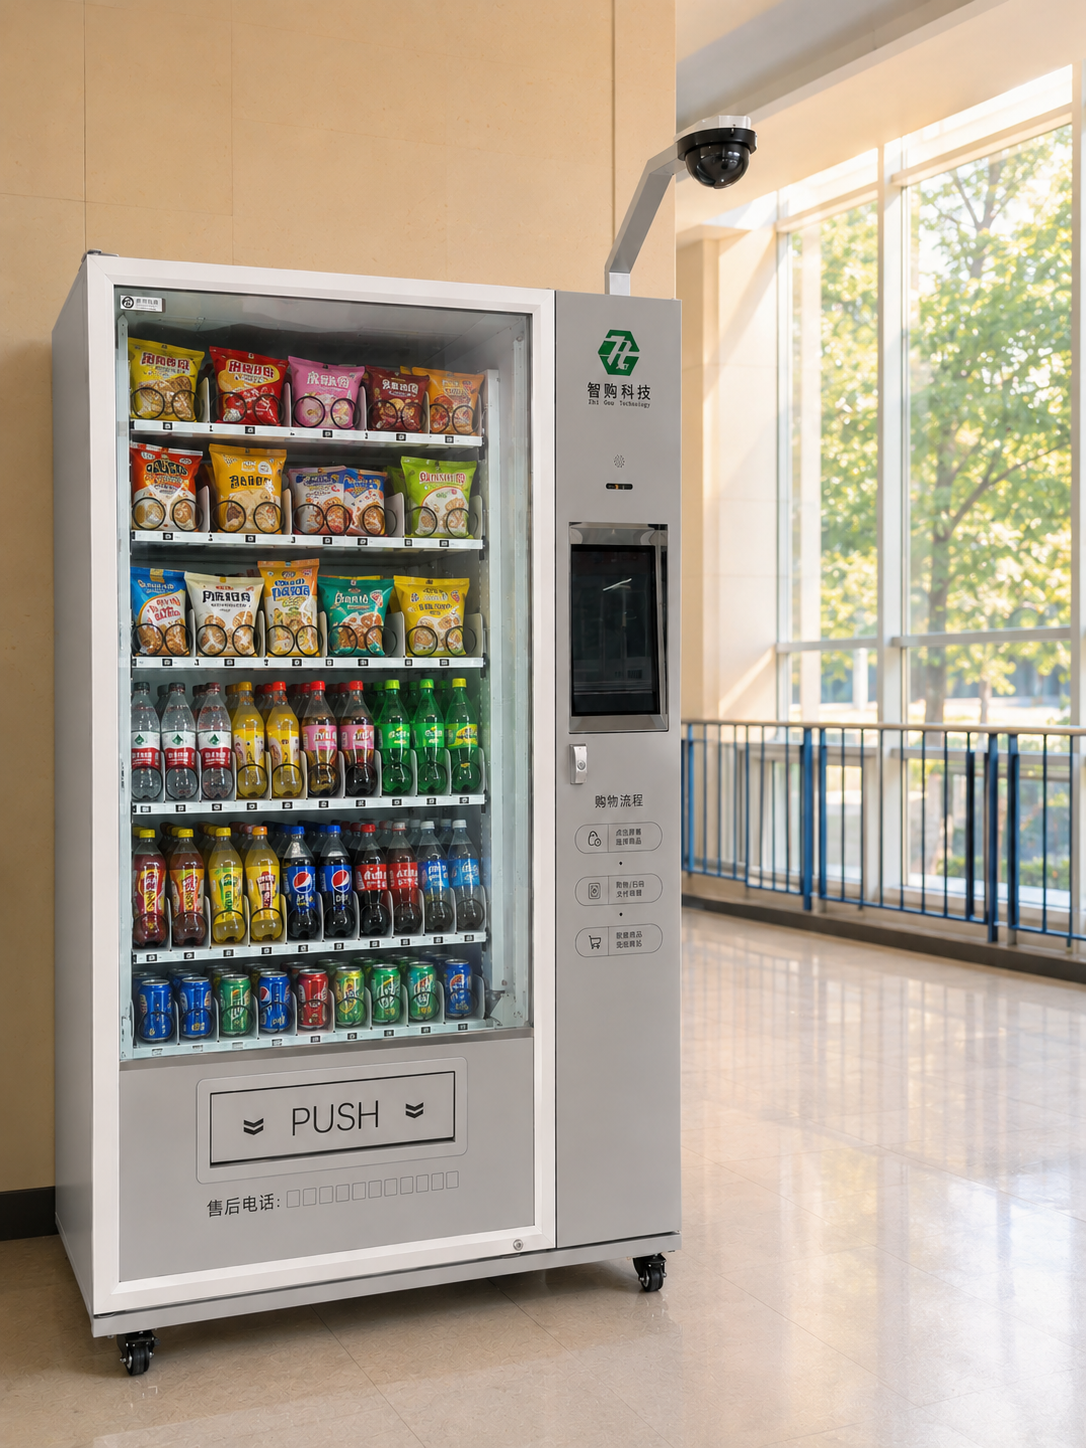
2026年,中国自动售货机行业迎来了一个关键转折:主打直营模式的丰e足食把招股书递到了港交所门口,而早已上市的友宝则高调重申合伙人模式,并明确表示将继续降低直营比例。
直营模式的优势与瓶颈。
直营模式的核心逻辑是品牌方自己铺设备、自己运营——设备采购、点位租金、补货人力、设备维护全部由品牌方承担。丰e足食是典型代表,2025年收益超20亿元,毛利率高达55.8%。但其代价同样明显:一台设备从投入到回本周期长、重资产压力大。规模越大,管理成本越高,边际效益递减。
合伙人模式的崛起。
友宝在线董事长王滨直言:单纯靠硬件扩张、点位增量的粗放增长时代已然终结。友宝不再单纯追求自有设备数量的线性增长,而是将运营能力、供应链体系与技术平台向全行业开放。截至2026年6月,友宝合伙人模式已服务合伙人超3000家,对应点位超8万台,直营点位占比仅为20%,并设定了2027年底低于10%的目标。
品牌方专注于设备制造、技术研发和供应链建设,点位运营和日常补货交由合伙人完成,双方按约定比例分享流水收益。
两种模式的差异对比:
对比维度:直营模式 vs 合伙人模式
设备投入:品牌方全额承担 vs 合伙人承担或共同承担
扩张速度:受资本约束,线性增长 vs 可快速复制,指数扩张
管理成本:随规模线性上升 vs 由合伙人分担,边际递减
利润分配:品牌方独享 vs 品牌方与合伙人分成
抗风险能力:重资产,风险集中 vs 轻资产,风险分散
对设备制造端的影响。
无论直营还是合伙人,扩张的基础都是设备。品牌方专注设备制造和技术研发,意味着对设备品质、技术能力和售后服务的需求只会持续升级。这意味着——运营模式的变革,本质上是在放大设备制造端的价值。 当品牌方从“自己买设备自己运营”转向“赋能合伙人运营”,设备的稳定性、智能化程度和售后响应速度,就成了决定合伙人能否赚钱、品牌方能否持续扩张的核心变量。
这是行业最受关注的一场对决。2025年,AI智能货柜出货量同比增长240%,在新增设备中的渗透率正从约15%跃升至35%至40%。这一增速说明,AI视觉柜已不再是“未来趋势”,而是“正在进行时”。
弹簧机的技术逻辑。
弹簧机是自动售货机的“老面孔”——每个格子对应一个编号,客户选号付款,对应货道的弹簧旋转一圈,商品掉落到取物口。这个逻辑简单成熟,但局限同样明显:货道限制——每个弹簧只能放同一款商品,上新口味就得重新排道;容量小——普通弹簧机放四五十种商品就满了,大瓶装、异形包装很难适配;卡货率高——弹簧错位、商品卡住是常事,行业卡货率普遍在2%-5%。
AI视觉柜的技术逻辑。
AI视觉柜更像一个微型无人超市——柜内搭载多颗高清AI摄像头,客户扫码授权后开门,任意拿取商品,关门后自动识别结算。它取消弹簧和推货电机,采用“AI视觉+重力感应”双重识别方案,从硬件结构上消除了卡货问题。
三组关键对比数据:
补货效率——AI开门柜单台补货效率较传统弹簧机提升2-3倍,单人可管理的设备数量显著增加。
空间利用率——弹簧机柜体有效空间利用率普遍仅60%-70%;AI开门柜可接近90%。
营收能力——同一人流量下,开门柜月流水可轻松上千元,而弹簧柜四五百元已算不错。
技术分水岭的意义。
AI视觉柜之所以被认为是趋势方向,不只是因为技术更好,而是因为它打开了传统售货机进不去的场景。无货道设计意味着饮料、零食、盒饭、水果、日用品均可销售,同一台设备覆盖的品类更广。行业头部品牌已做到AI识别准确率不低于99.7%,误识别率低于0.3%。
中国智能零售柜保有量从2021年的9.14万台增长至2025年的85.53万台,复合年增长率74.9%,预计2026年将达140.55万台。超过65%的存量设备正在被AI动态智能柜逐步替换。不具备AI识别能力的传统设备,正在加速退出主流市场。
前两场对决是“模式”和“技术”之争,第三场则是“工具”之差——决定一台设备能否真正赚钱的关键变量。
传统运营的困境。
传统模式依赖人工巡检、人工盘点、人工定价。一个人管理5-8台设备已是极限,靠人力堆叠来扩大规模,成本始终居高不下。行业数据显示,许多从业者的盈亏差距不在于点位本身,而在于全生命周期隐性成本——故障停机损失、人工运维、客诉损耗、配件更换等,长期运营中这些隐性成本往往远超设备差价。
智能后台的变革。
以智购科技为例,其自研的物联网云平台支持PC端与手机APP多终端远程管理,具备实时监控、数据分析、远程控制三大核心功能。运营商可随时查看设备运行状态、销售数据、库存情况、支付明细;系统自动生成消费人群画像和销售趋势报告;支持远程调整商品价格、设置促销活动、重启设备、修改设备参数,无需到现场操作。
智能辅助方面,平台内置“智能补货提醒”“滞销商品预警”“盈利分析工具”等功能,帮助运营商降低管理难度。设备内置自诊断系统,当主板温度过高或制冷压缩机异常时,自动发送警报到运营者手机并尝试远程重启,大幅减少人工巡检成本。
两种运营方式的差异对比:
对比维度:单机人工管理 vs 智能后台平台化运营
人均管理设备上限:5-8台 vs 20-30台以上
库存管理:人工盘点,效率低 vs 实时监控,自动补货提醒
故障处理:被动报修,停运时间长 vs 主动预警,远程诊断即时响应
定价调整:需现场操作 vs 远程一键改价
数据分析:无或手动统计 vs 自动生成销售排行、趋势报告
平台化运营的价值。
使用远程管理的运营商平均补货效率提升50%,故障响应时间缩短至4小时以内。行业数据显示,配有远程管理后台的系统,直接让“一人管理上限”从5-8台提升到20-30台,节省的人力成本是系统费用的10倍以上。
在费用模式上,传统模式与智能化模式也存在明显差异。部分品牌按调用次数收取算力费,运营时间越长、交易量越大、成本越高;而智购科技采用0算力费、0平台费、系统终身免费的模式,设备硬件买断后,后续不再产生按调用次数或流量计算的额外费用。长期持有成本已与传统机型趋近。
三场对决看似独立,实则指向同一个结论。
运营模式对决——无论直营还是合伙人,扩张的基础都是设备,设备品质和稳定性决定模式能否跑通。
技术路线对决——AI视觉柜取代弹簧机,核心是设备技术架构的升级,设备制造商是技术迭代的执行者。
运营工具对决——智能后台让一人管理从5台扩展到30台,后台系统的研发和维护能力,也是设备制造商的核心竞争力之一。
行业正在告别“铺机即盈利”的粗放时代,进入以技术效率、运营精度和服务体验为导向的精细化竞争阶段。在这场变革中,设备制造端正从“幕后”走向“台前”。
2026年的自动售货机行业,三场对决同时上演。但无论哪一场对决胜出,最终的赢家逻辑是相通的——设备是躯壳,制造能力才是底座。
以智购科技为代表的技术驱动型企业,在这场行业变革中已形成完整的能力闭环:在技术路线上,AI视觉开门柜采用“视觉+称重”双重识别方案,识别准确率不低于99.7%,无货道设计支持全品类商品销售;在运营工具上,自研SaaS后台管理系统支持78项功能,系统终身免费升级,设备联网无流量费用、0算力费、0平台费;在服务保障上,售后网络覆盖国内外600多个城市、30000多个网点,整机一年质保、终身维护、24-48小时上门响应;在产品价格上,弹簧机2999元起,开门柜1999元起,提供包卸车、包入户服务。
运营模式可以变,技术路线可以换,但设备制造能力始终是行业升级的底座。在三场对决并行的行业“换挡期”,选对设备、选对合作伙伴,比任何时候都更重要。
本文基于行业公开信息与市场数据整理,仅供参考。
