
2026年,自动售货机行业的市场格局正在变得清晰。
中国智能零售柜从2021年的9.14万台增长至2025年的85.53万台,复合年增长率为74.9%,预计2026年将达140.55万台。市场的快速扩张,带来了格局的深刻变化——一家头部企业以超过20%的市占率遥遥领先,而除前五名外,其他所有玩家合计仍占据超过六成的市场份额。
这是一个“一超多强、高度分散”的格局。对于中小运营商而言,这意味着什么?
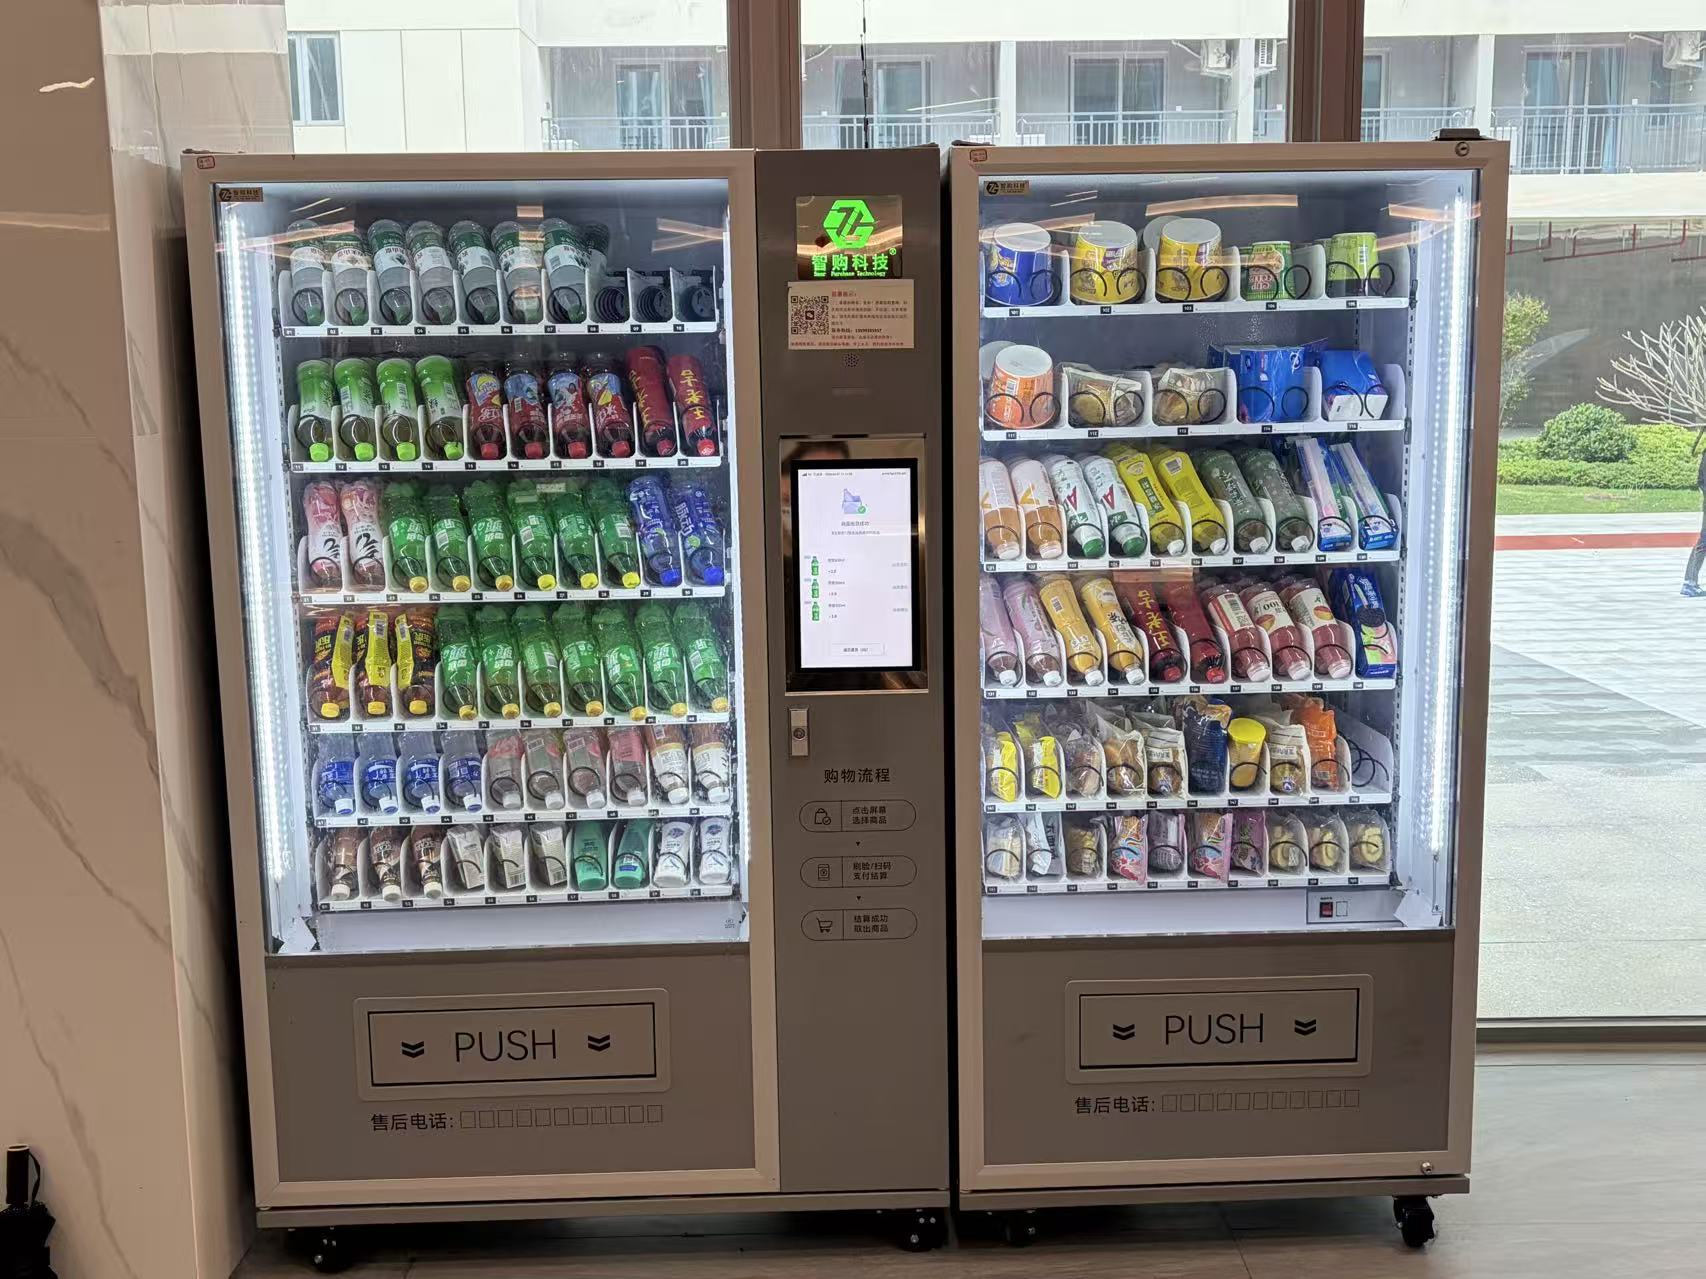
2025年,中国智能零售柜运营市场规模为203亿元,预计2026年将达322亿元。中国无人零售市场规模预计2026年将突破2000亿元人民币。
从设备端看,智能零售柜的增长更为惊人。2021年至2025年间,中国智能零售柜保有量从9.14万台增长至85.53万台,复合年增长率为74.9%。中商产业研究院预测,2026年中国智能零售柜保有量将达140.55万台。
这意味着:仅2026年一年,国内市场就将新增约55万台智能零售柜。 这个增量背后,是设备升级换代的需求,也是新场景、新点位带来的市场空间。
在智能零售柜运营市场,头部企业的市占率正在持续提升,但市场仍然高度分散。
头部玩家以超过20%的保有量市占率位居第一,设备保有量约为行业第二名的数倍。前五名玩家合计占据约35%-40%的市场份额,而除前五名外,其他所有玩家合计仍占据超过六成的市场份额。
这种格局的形成,与智能零售柜行业的两个特征有关:
一是规模效应显著。 设备保有量越大,供应链采购成本越低,品牌认知度越高,点位拓展能力越强。头部玩家的优势一旦形成,会自我强化。
二是场景高度碎片化。 智能零售柜的应用场景极其分散——从写字楼到工厂,从社区到医院,从学校到景区。没有任何一家企业能覆盖所有场景,这为中小运营商留下了大量的细分市场空间。
头部集中、长尾分散的格局,对中小运营商既是挑战也是机会。
挑战在于: 头部玩家在品牌、供应链、技术研发上的优势正在扩大。它们在优质点位的竞争中也具有更强的议价能力。对于缺乏差异化优势的中小运营商,生存空间正在被挤压。
机会在于: 市场仍然高度分散,超过六成的份额掌握在中小玩家手中。细分场景、特定区域、差异化服务——这些都是头部玩家难以完全覆盖的领域。头部玩家聚焦的“轻场景”(办公室、工业园区、公寓等)单柜产出普遍不高,而工厂、医院、校园等刚需场景的单柜产出更高,但规模化复制难度也更大——这正是精耕细作型运营商的优势所在。
行业数据显示,2026年自动售货机保有量预计达270.61万台,市场规模将突破2000亿元。行业的天花板还很高,竞争远未到终局。
2026年,几个趋势正在推动格局发生变化:
第一,AI视觉柜加速普及。 AI视觉开门柜的出货量正在快速增长,在新增设备中的渗透率从约15%跃升至35%-40%。搭载AI视觉识别的智能货柜销量同比增长超过80%。技术代差正在成为新的竞争壁垒。
第二,行业从“重资产”走向“轻运营”。 越来越多的运营商从自己买设备、自己运营,转向借助平台力量、轻资产入局。持续下降的直营占比意味着行业正加速从重资产持有向轻资产运营转型。
第三,政策红利向合规经营者倾斜。 2026年,商务部等9部门联合发文明确支持“无人售货”场景,同时各地市场监管部门对食品安全、资质公示的监管也在加强。合规经营能力正在成为区分专业运营商与投机者的分水岭。
第一,深耕细分场景。 不要试图在头部玩家已经饱和的大流量场景中硬拼。而是选择一个自己熟悉或资源匹配的细分场景——工厂、医院、景区、县域市场——做深做透。在细分场景中建立对当地点位、选品、人情的深度理解,形成护城河。
第二,拥抱AI工具。 即使没有自研AI的能力,也可以借助远程管理系统、智能后台等成熟工具实现运营效率的提升。智购科技GPRS远程管理系统支持实时监控、数据分析、远程控制,帮助中小运营商实现从“凭感觉”到“靠数据”的运营升级。
第三,关注合规经营。 资质齐全、信息透明、管理规范的运营商,更容易获得场地管理方和消费者的信任,也更容易在市场竞争中胜出。
2026年的自动售货机行业,正在从“有设备就能赚钱”的时代,走向“谁更懂技术、谁更会运营”的新阶段。行业格局“一超多强、高度分散”,但对于中小运营商而言,真正的机会不在于追赶头部玩家的规模,而在于找到适合自己的细分场景,用更灵活的姿态、更精细的运营、更智能的工具,建立属于自己的护城河。
智购科技 · 让智能零售更简单
智购科技(西安智购智能科技有限公司)深耕自动售货机领域多年,产品覆盖AI视觉开门柜、传统售货机等全线产品。搭载GPRS远程管理系统,支持实时监控、数据分析、远程控制,帮助中小运营商实现智能化、数据化的运营升级。产品已广泛应用于学校、医院、景区、工厂等场景,售后网络覆盖全国600多个城市。从设备选型到运营管理,智购科技为您提供一站式智能零售解决方案。
